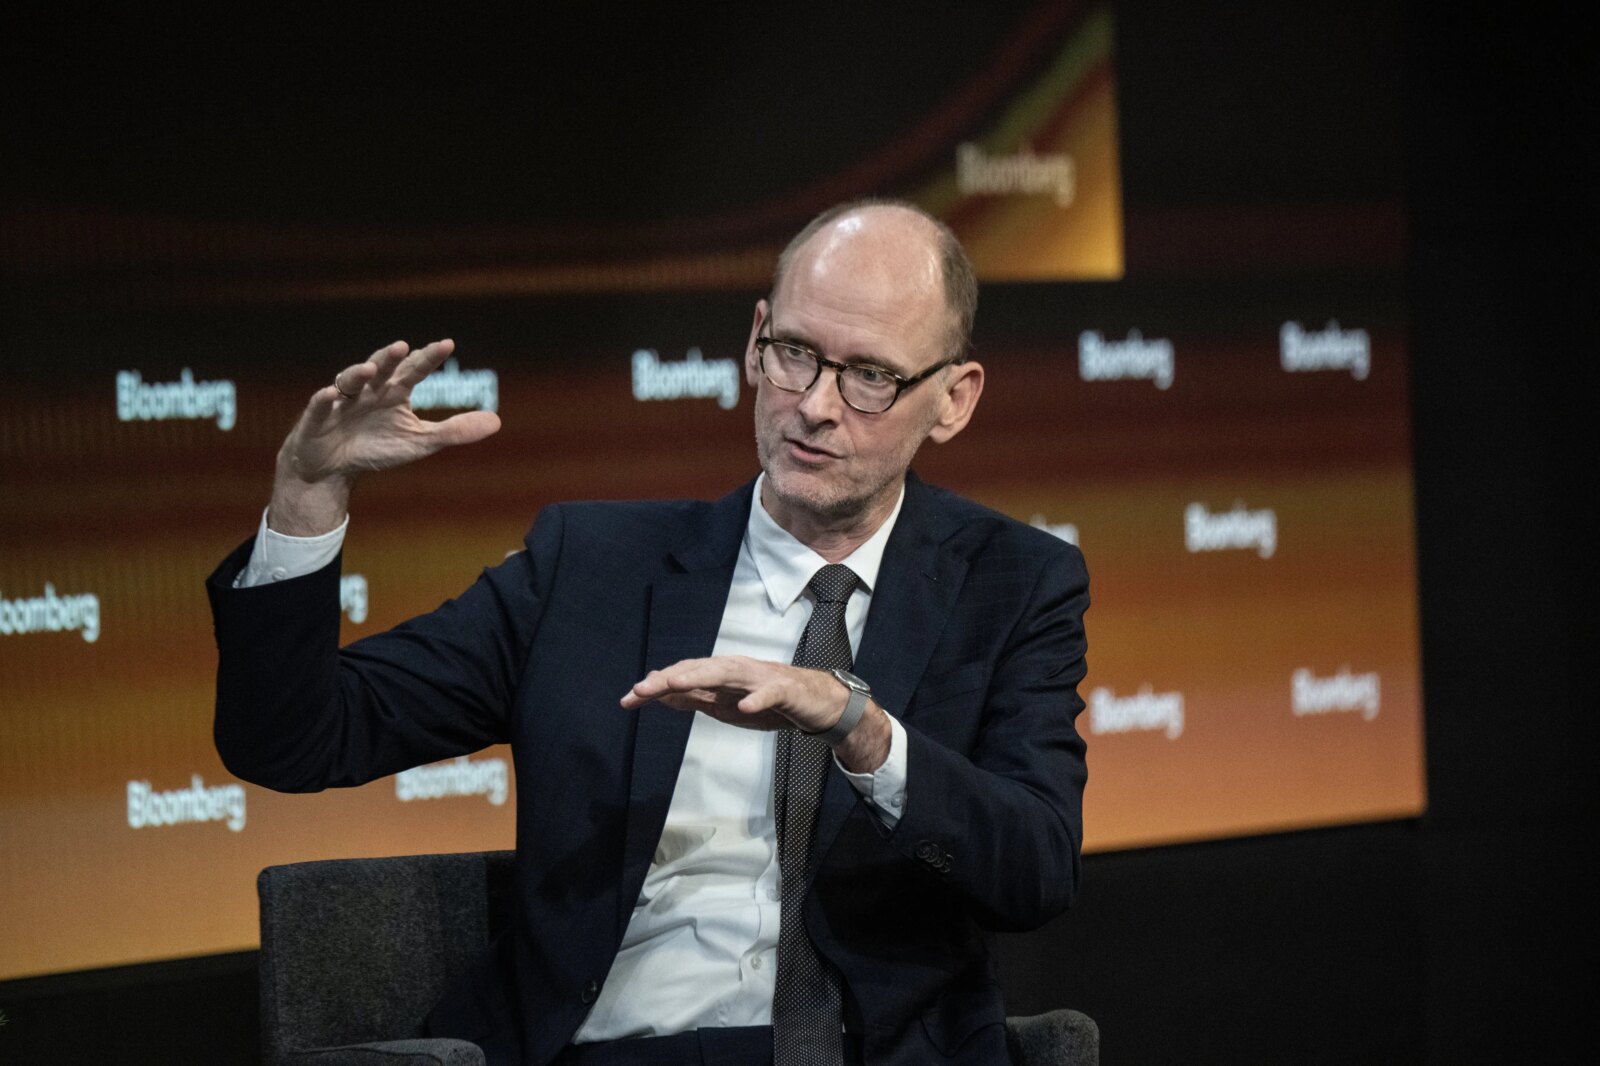
ИИ-агенты могут спровоцировать новый вид набега на банки, автоматически выводя деньги потребителей с низкодоходных расчётных счетов в погоне за более высокой доходностью, предупредил главный экономист Apollo Торстен Слёк — это очередное мрачное предсказание об искусственном интеллекте в волне пессимизма. Угроза для банков может возникнуть по мере того, как персональные ИИ-агенты, такие как недавно запущенный Muse от Meta, получают доступ к финансовой информации пользователей, беря на себя всё более широкий круг задач от их имени, объяснил эксперт.
«Если бы каждое домохозяйство использовало ИИ-агентов для оптимизации доходности своих денежных остатков, банки могли бы потерять большую долю дешёвых депозитов, на которые они полагаются для выдачи кредитов, что стало бы проблемой для всей финансовой системы», — написал Слёк в воскресной записке. Для потребителей стимул кажется очевидным: баланс в 10 000 долларов, приносящий 0,1%, генерирует около 10 долларов в год в виде процентов, в то время как та же сумма под 5% принесла бы примерно 500 долларов.
В записке Слёка перечислены 11 финтех- и онлайн-счетов с доходностью от 3,3% до 5%, причём AdelFi возглавляет список с 5%, а SoFi предлагает 4,5%. Для сравнения, средние национальные показатели FDIC, cited в записке, составили 0,4% для сберегательных счетов и всего 0,1% для расчётных. Но потенциальная удача для вкладчиков может стать головной болью для банков, если ИИ-агенты облегчат клиентам массовый вывод денег с низкодоходных счетов — лишая кредиторов дешёвых депозитов, на которые они полагаются для финансирования кредитов.
Банки выигрывают, когда клиенты оставляют деньги на низкодоходных счетах, позволяя кредиторам платить вкладчикам относительно мало, одновременно выдавая эти деньги в кредит под более высокие проценты. ИИ-агенты могли бы угрожать этой модели, облегчая потребителям выявление более доходных альтернатив и перемещение своих денег, отметил Слёк.
Meta запустила Muse 8 сентября, разрекламировав его способность выполнять задачи для пользователей, а не просто отвечать на вопросы, как обычный ИИ-бот. Финансовая компания Plaid заявляет, что её сеть даёт Muse доступ к авторизованным пользователем данным из более чем 12 000 американских финансовых учреждений и приложений, включая балансы, транзакции, инвестиции и детали ипотеки. Plaid не уточнила, может ли Muse фактически переводить деньги между счетами. Слёк представил автоматические переводы денег как нечто, что «могло бы вскоре» произойти, а не как возможность, которой Muse обладает в настоящее время. Его предупреждение также опирается на массовое внедрение технологии.
Слёк воздержался от оценки того, сколько денег в конечном итоге может уйти из традиционных банковских счетов — или как быстро это может произойти. Шама Хайдер, профессор практики в Link School of Business в Майами, сказала The Post, что Слёк прав в отношении более широкой угрозы, которую ИИ представляет для банков, но сказала, что технология ещё не близка к тому, чтобы спровоцировать массовый отток депозитов. «Где я бы притормозила, так это с timing. Событие, похожее на набег, требует, чтобы миллионы домохозяйств передали ИИ-агенту ключи от своего расчётного счёта, а они ещё не на этом этапе, — сказала она. — Люди будут использовать ИИ-инструменты задолго до того, как доверят им кнопку перевода». Тем не менее, профессор сказала, что банки, которые сильно полагаются на то, что клиенты оставляют деньги на низкодоходных счетах, могут в конечном итоге столкнуться с давлением, поскольку ИИ облегчает поиск лучших ставок. «Банк, который зависит от того, что клиентам неудобно искать alternatives, имеет бизнес-модель, построенную на трении, а ИИ очень хорош в устранении трения», — сказала Хайдер The Post. The Post обратилась за комментарием к Meta и Plaid.
Угроза, описанная Слёком, — это не просто теоретическое упражнение. Она отражает более широкую тенденцию, которая уже меняет финансовую отрасль: автоматизация финансового управления. В последние годы появились десятки приложений и сервисов, которые помогают потребителям оптимизировать свои финансы — от автоматического перевода денег на сберегательные счета с более высокой доходностью до управления инвестициями с помощью алгоритмов. ИИ-агенты, такие как Muse, могут стать следующим шагом в этой эволюции, сделав эти процессы ещё более простыми и персонализированными.
«Мы видим, как ИИ постепенно берёт на себя роль финансового советника, — говорит аналитик из консалтинговой компании McKinsey. — Сначала это были простые чат-боты, которые отвечали на вопросы. Теперь это агенты, которые могут анализировать ваши расходы, находить лучшие ставки и даже совершать транзакции. Это меняет правила игры».
Однако не все эксперты разделяют опасения Слёка. Некоторые указывают, что банки уже адаптируются к новой реальности, предлагая более конкурентные ставки и улучшая свои цифровые сервисы. «Банки не сидят сложа руки, — говорит профессор финансов из Уортонской школы бизнеса. — Они видят, что клиенты становятся более мобильными, и реагируют. Мы уже видим, как многие банки повышают ставки по сберегательным счетам и предлагают более гибкие условия. Конкуренция работает».
Кроме того, существуют регуляторные барьеры, которые могут замедлить массовый переход к ИИ-управляемым финансам. В США финансовые учреждения обязаны соблюдать строгие правила по защите данных и предотвращению мошенничества. ИИ-агенты, которые получают доступ к банковским счетам, должны соответствовать этим требованиям, что создаёт дополнительные сложности для их массового внедрения.
«Мы находимся на раннем этапе, — говорит представитель FDIC. — Мы внимательно следим за развитием ИИ в финансовом секторе и работаем над тем, чтобы убедиться, что потребители защищены. Но мы также не хотим тормозить инновации».
Тем не менее, предупреждение Слёка поднимает важный вопрос: что произойдёт, если ИИ-агенты действительно станут массовыми? Банки, которые полагаются на дешёвые депозиты, могут столкнуться с серьёзным давлением. Это, в свою очередь, может привести к повышению ставок по кредитам и ужесточению условий кредитования, что ударит по потребителям и businesses.
«Это классический пример того, как технология может подорвать существующую бизнес-модель, — говорит экономист из Гарвардского университета. — Банки десятилетиями зарабатывали на том, что клиенты не искали лучшие ставки. Если ИИ устранит это трение, банкам придётся искать новые способы зарабатывать. Это может быть хорошо для потребителей в краткосрочной перспективе, но в долгосрочной — может привести к нестабильности финансовой системы».
Пока же Meta и Plaid не дали комментариев по поводу того, планируют ли они добавить функцию автоматического перевода денег в Muse. Но, учитывая скорость развития ИИ, вполне возможно, что это произойдёт раньше, чем многие ожидают. И тогда вопрос, поднятый Слёком, станет не теоретическим, а вполне практическим: готовы ли банки к миру, где ИИ управляет деньгами?
Источники: Apollo, Emarketer, Link School of Business, Meta, Plaid, FDIC, The Post, заявления Торстена Слёка, Шамы Хайдер и других экспертов.
В нашем Telegram‑канале, вы найдёте новости о непознанном, НЛО, мистике, научных открытиях, неизвестных исторических фактах. Подписывайтесь, чтобы ничего не пропустить.
Поделитесь:


Оставьте Комментарий